안녕하세요, 캡틴 챌린지맨입니다! 😊
올여름 정말 기록적인 폭염이 이어지고 있죠. 그리고 8월 말부터는 본격적인 태풍 시즌이 시작됩니다. 그런데 혹시 알고 계셨나요? 태풍이나 폭염으로 피해를 입었을 때 나라가 보험료를 대신 내주거나, 아예 자동으로 가입시켜 둔 보험이 있다는 사실을요! 지난 8월 6일에는 대통령 주재 폭염·가뭄 대책회의에서 '기후보험'이 직접 언급될 만큼 요즘 가장 뜨거운 제도이기도 합니다. 오늘은 몰라서 못 받는 일이 없도록, 재난 관련 공공 보험 3가지를 한 번에 정리해 드릴게요!
💡 핵심 요약
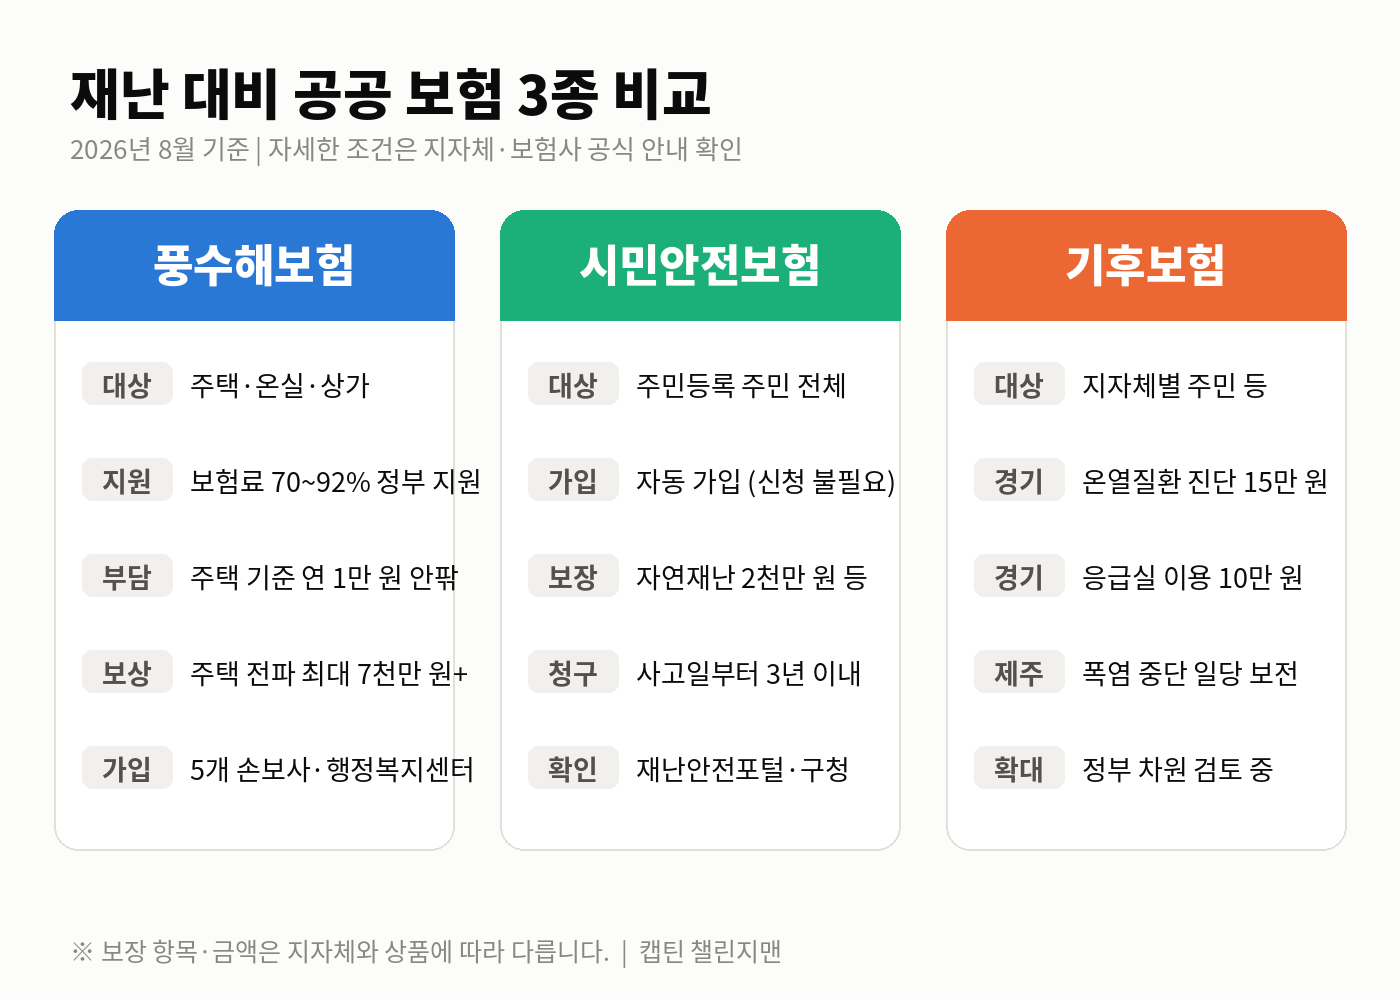
① 풍수해·지진재해보험: 정부가 보험료의 70~92%를 지원(일부 지자체는 전액!). 주택 기준 자부담 연 1만 원 안팎으로 태풍·침수 피해 최대 7천만 원 이상 보상
② 시민안전보험: 주민등록만 되어 있으면 자동 가입. 자연재난 사망 시 최대 2,000만 원 등 — 사고일로부터 3년 이내 청구하면 OK
③ 기후보험(폭염 일당보험): 경기도는 온열질환 진단만 받아도 15만 원! 지자체별로 속속 도입 중
1. 풍수해보험 — 보험료의 70~92%를 나라가 내줍니다
풍수해보험(정식 명칭: 풍수해·지진재해보험)은 행정안전부가 관장하는 정책보험이에요. 민간 보험사가 판매하지만 보험료 대부분을 정부와 지자체가 지원해 주는 게 핵심입니다.
구분내용
| 보장 재해 | 태풍, 호우, 홍수, 강풍, 풍랑, 해일, 대설, 지진, 지진해일 (9가지) |
| 가입 대상 | 주택(단독·공동), 농·임업용 온실(비닐하우스 포함), 소상공인 상가·공장 |
| 보험료 지원 | 일반 70%대~, 차상위·기초수급자는 더 높게, 일부 지자체는 100% 전액 지원 |
| 가입처 | DB손해보험, 삼성화재, 현대해상, KB손해보험, NH농협손해보험 (온라인 가능) 또는 행정복지센터·지자체 재난관리부서 문의 |
실제 부담이 얼마나 적은지 예를 들어볼게요. 80㎡ 주택 기준 연간 총보험료는 4만 원대인데, 정부 지원을 빼면 내 돈은 연 5천 원~1만 원대면 됩니다. 커피 두세 잔 값으로 1년 내내 태풍·침수 걱정을 더는 셈이죠. 소상공인 상가도 자부담 3~5만 원대로 1억 원 내외까지 보장받을 수 있습니다.
"재난지원금 나오는데 굳이 가입해야 하나요?" 하는 분들 계실 텐데요, 금액 차이가 생각보다 큽니다.
피해 유형재난지원금(무보험)풍수해보험 가입 시
| 주택 전파 | 약 1,600만 원 | 약 7,000만 원 이상 |
| 주택 침수 | 200만 원 | 500만 원 이상 |
재난지원금은 '최소한의 복구비'이고, 풍수해보험은 '실질적인 보전'이라고 이해하시면 됩니다. 특히 반지하·저지대 주택, 비닐하우스 운영 농가, 시장 상인분들은 태풍 상륙 전인 지금이 가입 적기예요! (태풍 예보가 발효된 뒤에는 가입이 제한될 수 있습니다.)
2. 시민안전보험 — 이미 가입되어 있습니다, 청구만 하세요!
시민안전보험은 지자체가 주민 전체를 위해 단체로 들어둔 보험이에요. 주민등록(등록외국인 포함)만 되어 있으면 별도 신청 없이 자동 가입이고, 보험료도 전액 지자체가 부담합니다. 문제는 이걸 몰라서 청구를 안 하는 분들이 많다는 것! 서울시 기준 보장 내용을 볼까요?
보장 항목보장 금액
| 자연재난 사망 / 후유장해 | 2,000만 원 / 1,000만 원 한도 |
| 사회재난 사망 / 후유장해 | 2,000만 원 / 1,000만 원 한도 |
| 화재·폭발·붕괴 사망·후유장해 | 각 2,500만 원 (한도) |
| 지반침하(땅 꺼짐) 사망·후유장해 | 각 2,500만 원 (한도) — 전국 최초 신설! |
포인트 세 가지만 기억하세요.
✅ 사고 발생지가 어디든 사고 당시 주민등록상 주소지 지자체 보험으로 보장받습니다 (여행 중 사고도 OK).
✅ 청구 기한은 사고일(또는 후유장해 진단일)로부터 3년 — 작년 재작년 사고도 아직 청구 가능할 수 있어요!
✅ 지자체마다 보장 항목·금액이 다르니, 국민재난안전포털 또는 우리 시·군·구청 홈페이지에서 '시민안전보험'을 검색해 확인하세요. 서울시는 전용 상담센터(1522-3556)도 운영 중입니다.
3. 기후보험 — 폭염 진단비부터 '일당 보험'까지
기후 재난이 일상이 되면서, 최근에는 폭염·한파에 특화된 기후보험이 빠르게 확산되고 있어요. 대표 사례 두 가지를 소개할게요.
① 경기도 기후보험 — 도민 약 1,440만 명 자동 보장
경기도민이라면 자동으로 보장 대상이 됩니다. 온열질환(열사병 등)이나 한랭질환 진단 시 15만 원, 관련 응급실 이용 시 10만 원이 지급돼요. 이번 여름 무더위에 열탈진으로 병원에 다녀오셨다면 꼭 청구해 보세요!
② 제주도 폭염 일당보험 — 일 못 한 날의 소득 보전
건설현장 일용직 근로자를 위한 전국 첫 '지수형(파라메트릭) 보험'입니다. 오후 1시 이전에 폭염경보가 발령되어 오후 작업이 중단되면, 피해 입증 없이 시간당 약 1만 7천 원씩 최대 4시간분이 자동 지급됩니다. 기상청 경보 자체가 지급 기준이라 서류 부담이 없는 게 특징이에요.
이 외에도 민간 보험사들이 온열·한랭질환 진단비(예: 1회 10만 원), 전통시장 폭염 피해 보상 같은 상품을 내놓고 있고, 정부도 기후보험 확대를 공식 검토 중입니다. 우리 지역에 어떤 기후보험이 있는지는 시·도청 홈페이지 공지나 콜센터(120 등)에서 확인할 수 있어요.
마무리 체크리스트 ✅
- ☑️ 풍수해보험: 우리 집(또는 가게·비닐하우스) 가입 여부 확인 → 미가입이면 태풍 오기 전 이번 주에 가입 (자부담 연 1만 원 안팎)
- ☑️ 시민안전보험: 우리 지자체 보장 항목 검색해 두기 → 최근 3년 내 재난·사고 피해가 있었다면 지금이라도 청구!
- ☑️ 기후보험: 올여름 온열질환으로 진료받은 가족이 있다면 지자체 기후보험 지급 대상인지 확인
- ☑️ 부모님 댁·자취하는 자녀 주소지 지자체의 보험도 각각 따로 확인 (주소지 기준 보장!)
재난은 피할 수 없어도, 피해 보상은 챙길 수 있습니다. 보험료는 나라가 내주는데 청구는 내가 해야 한다는 것, 잊지 마세요! 이 글이 도움이 되셨다면 가족, 친구분들께도 공유해 주세요. 오늘도 도전하는 하루 되세요! 💪
※ 보장 내용과 지원율은 지자체·상품별로 다를 수 있으니, 가입·청구 전 반드시 해당 지자체와 보험사 공식 안내를 확인하세요. (작성일 기준 정보입니다.)
'생활정보 > 지원금·혜택' 카테고리의 다른 글
| 2026 문화누리카드 15만원, 아직 안 받으셨나요? 신청 방법·사용처·잔액 조회 총정리 (연말 소멸 주의!) (0) | 2026.08.20 |
|---|---|
| [확정] 거제·통영 특별재난지역 선포! 달라지는 혜택 13가지와 지금 해야 할 일 (0) | 2026.08.19 |
| 8월 23일까지! 수산물 최대 50% 할인 — '수산대전 고수온 특별전' 총정리 (0) | 2026.08.18 |
| 2026 추석 민생지원금 지역별 총정리 — 최대 50만원 (0) | 2026.08.16 |
| 2026 2학기 국가근로장학금 2차 신청 총정리 (9월 9일 마감, 시급 최대 12,790원) (0) | 2026.08.15 |


